
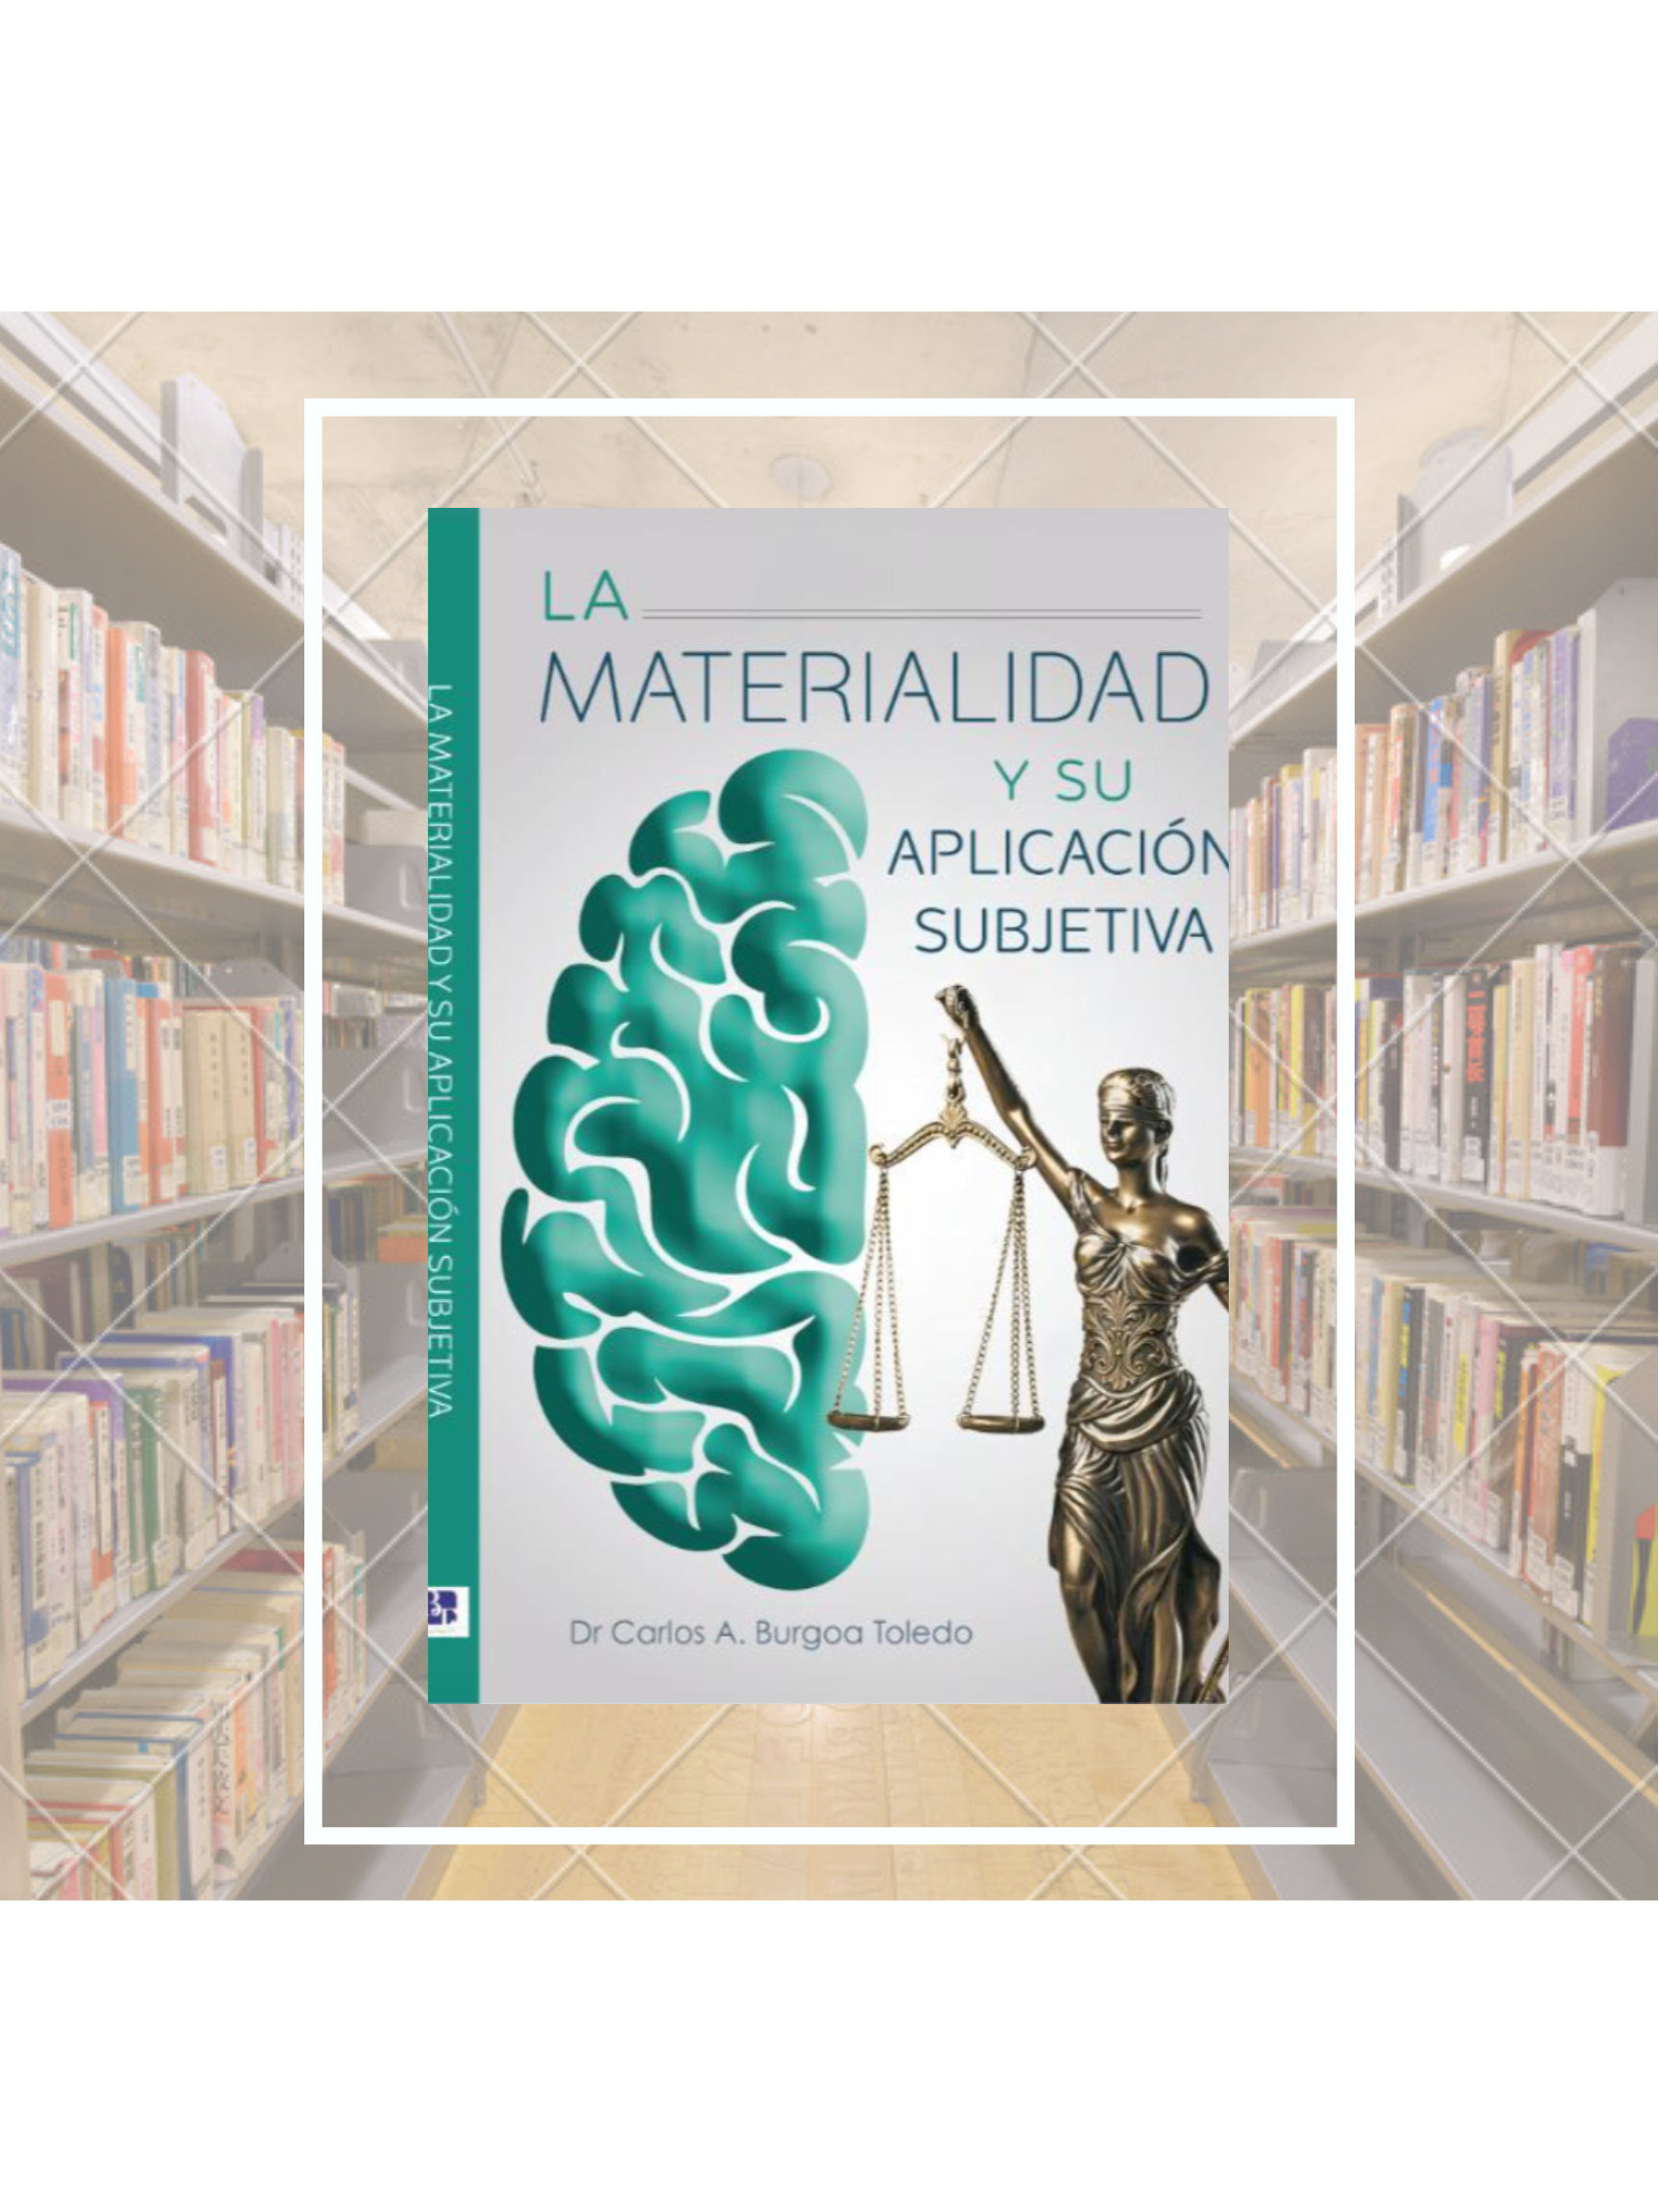
Descripción
Para evitar el subjetivismo, generalmente se piensa en la consideración de ideas de todos. Sin embargo, el acuerdo logrado por las personas es válido solo para el grupo en el que participan, ya sea de forma activa o pasiva y, considerando que el acuerdo es de todos, podemos hablar ya de objetividad, porque no es idea de uno solo sino de todos para que operen en el contexto de que se trate (familiar, laboral, académico, grupal, etc.). Y así sucede con las normas legales de un país, desde su Constitución o Ley Fundamentales hasta las leyes subconstitucionales, las cuales, son creadas por un órgano de representación dado que se piensa imposible reunir y poner de acuerdo con todos los millones de personas que viven en determinado Estado, (por eso la obra clásica de jean Jacques Rousseau habla del “contrato social”). Este cumulo de ideas logra la objetividad ideal – no siempre perfecta ni bien intencionada – la cual, a su vez, puede ser motivo de revisión por el Poder Judicial. Pero, independientemente de que las normas puedan ser revisadas por el juzgador, lo cierto es que genera objetividad para que los actos de autoridad no sean a capricho de una u otra persona pública, sino conforme a la ley.
Y, hablando del Derecho, estos es más evidente en la rama tributaria, en la cual, a diferencia de las normas civiles, mercantiles o laborales en donde solo se habla de máximos o mínimos, pero no de requisitos ni admoniciones y sanciones (en donde rige la libertad de las personas), en la tributación, al ser invasiva del patrimonio privado, se busca un equilibrio constante con la proporcionalidad y equidad, dando lugar a que no sea excesiva (confiscatoria) y sea asequible a todos sus destinatarios.
En el entendido de que la presunción de legalidad es tal, porque se presume que la autoridad obro conforme a la “letra de la ley” (de forma objetiva) mas no con ideas propias (de forma subjetiva). Pero como esta presunción es prima facie, debe destruirse mediante impugnación en contienda, haciendo palmaria la inercia napoleónica en la normatividad fiscal pues, corresponde al contribuyente probar que la autoridad obro de forma ilegal.
La materialidad, como eje común de todo acto de autoridad y motivo de juzgamiento, debe ser debidamente abordada con base en la “letra de la ley”, lo que evitaría infinidad de problemas y litigios, punto que se aborda en esta obra y que busca equilibrar los abusos en el tema para una debida tributación.
Así, con esta obra se busca dar un matiz exacto de qué es la materialidad, cómo opera en la práctica y cómo debe operar en la realidad, a fin de ser un elemento útil que se suma a la tarea diaria de autoridades, contribuyentes, juzgadores, alumnos, maestros, practicantes, y cualquier persona interesada en el tema, para mayor desempeño en las tareas diarias.
 Español
 English